



1. Жесткая денежно-кредитная политика затягивается, и бизнес приспосабливается
Рассчитывать на быстрое смягчение «ключа» не стоит. Ориентир по средней ключевой ставке на следующий год, озвученный Центробанком, — 12,5–13,5%.
Для бизнеса это означает дальнейшую перестройку: предприятия точечно наращивают кредитные портфели, пересматривают сроки оплаты и оптимизируют процессы. Кредитование малого бизнеса проседает из-за высокой стоимости денег и растущей нагрузки на заемщиков. В этих условиях преимущество получают наиболее эффективные компании — и это главный структурный итог года.
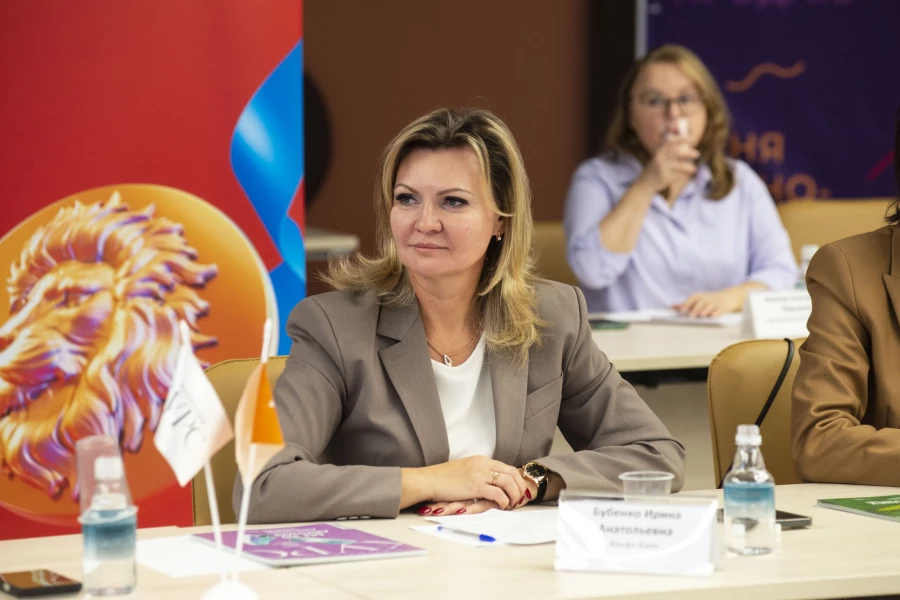
Региональный управляющий Альфа-Банком в Алтайском крае и Республике Алтай Ирина Бубенко представила взгляд банка на ключевые изменения в поведении клиентов.
Среди устойчивых трендов, которые наблюдает кредитная организация, она выделила изменение инвестиционной активности компаний в сторону большей сдержанности и избирательности. Бизнес сейчас не готов брать на себя повышенные риски, поэтому инвестирует в то, что помогает им расти, сохранять и наращивать конкурентоспособность. Компании стали больше вкладываться в автоматизацию, цифровые платформы, облачные сервисы и роботизацию — во все то, что позволяет повысить эффективность. По сути, компании, думающие о будущем, вкладываются в фундамент, который позволит им нарастить конкурентоспособность и устойчивость в среднесрочной и долгосрочной перспективах.
«Второй тренд связан с кредитованием: банковские кредиты по-прежнему являются основой, но структура заметно меняется. Компании наращивают кредитные портфели очень точечно и целенаправленно, — рассказывает эксперт. — Стоимость финансирования всегда очень важна, и кредитные условия при ключевой ставке в 14% по-прежнему достаточно жесткие. Но мы видим, что постепенное снижение ключевой ставки способствовало сохранению кредитной активности банков».
Еще один момент касается целей кредитования. Так, количество кредитных договоров, заключенных ПСБ с предприятиям Алтайского края с начала 2026 года выросло на 40% по сравнению с аналогичным периодом прошлого года.
«Наибольшим спросом со стороны краевого бизнеса в 2026 году пользуются кредиты для обеспечения исполнения госконтракта, поскольку в текущей экономической ситуации участникам закупок важно сбалансировать собственные затраты на выполнение государственного контракта в срок, — рассказал Никита Соркин, заместитель регионального директора ПСБ в Алтайском крае. — Кредитная линия позволяет в кратчайшие сроки финансировать подрядчиков в рамках 44-ФЗ/223-ФЗ под резко увеличившиеся объемы производства — без залога и с минимальным пакетом документов».
Особенно деликатной в контексте специфики региона можно считать тему сельского хозяйства. Так, Алексей Табакаев, директор представительства лизинговой компании CARCADE в Барнауле, отметил, что аграриям необходима гибкая система лизинговых платежей, учитывающая специфику и сезонность их бизнеса. Выход здесь — индивидуальные графики платежей с учетом особенностей деятельности каждого клиента.
«Для предприятий АПК мы предлагаем решения, которые позволяют адаптировать финансовую нагрузку к сезонным колебаниям выручки и периодам повышенных затрат — прежде всего во время посевной и уборочной кампаний, — поделился Алексей Табакаев опытом своей компании. — Такой подход помогает аграриям эффективнее управлять оборотными средствами и снижать финансовую нагрузку в периоды закупки семян, ГСМ, удобрений и средств защиты растений. Синхронизация лизинговых платежей с производственным циклом позволяет своевременно исполнять финансовые обязательства, сохраняя необходимые ресурсы для текущей деятельности и развития бизнеса».
2. Инвесторы становятся умнее
Если год назад частный инвестор гнался за высокой доходностью, то теперь он ищет надежность. Волна дефолтов на рынке высокодоходных облигаций заставила розничных игроков массово выходить из рискованных бумаг.
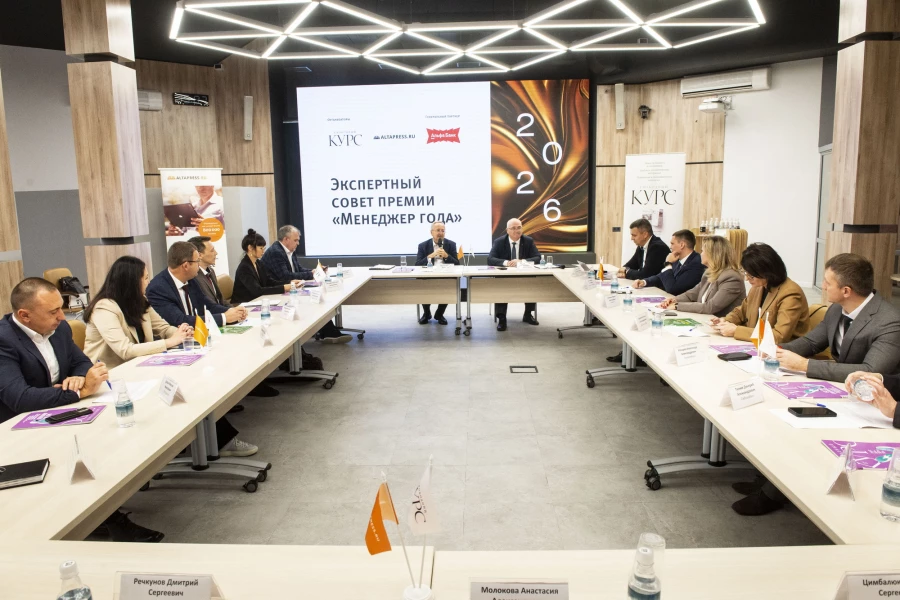
По оценкам участников экспертного совета, рынок переживает болезненную, но необходимую переоценку рисков. Ликвидность эмитента больше не гарантия — инвестор учится анализировать долг, денежные потоки, прозрачность сервиса и качество бизнеса.
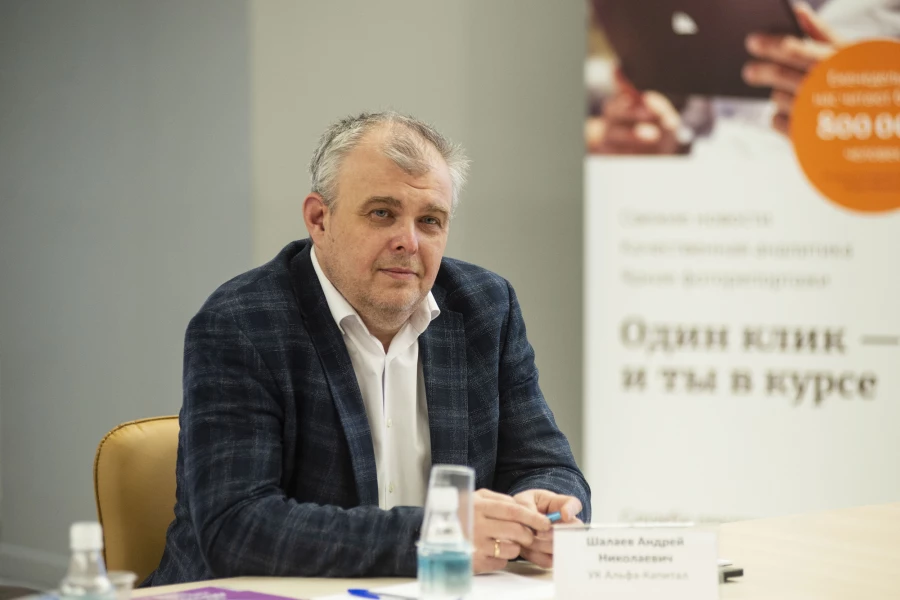
«Высокая ключевая ставка стала мощным драйвером притока. В 2025 году чистый приток в паевые инвестиционные фонды в России вырос более чем на треть и составил 2,8 трлн рублей, — рассказал исполнительный директор УК "Альфа-Капитал" в Барнауле Андрей Шалаев. — За первое полугодие 2026 года приток сохранялся на высоком уровне — более 1,6 трлн рублей, однако его структура изменилась: основным драйвером стали открытые фонды, тогда как приток в биржевые и закрытые фонды снизился. Основными бенефициарами стали фонды денежного рынка и облигационные фонды».
3. Цифровой рубль без ажиотажа
Запуск цифрового рубля с 1 сентября стал реальностью. Однако массового перехода на новый инструмент не произошло. Клиенты подключаться не спешат.
Директор Барнаульской дирекции по развитию бизнеса Газпромбанка Александр Кокорев сообщил, что стоимость внедрения для одного банка оценивается в сотни миллионов рублей с ежегодным обслуживанием до 40% от первоначальных инвестиций.
Для банков это означает сокращение эквайринговых комиссий. Для бизнеса: до конца 2026 года действует льготный период без комиссий, затем тарифы будут существенно ниже традиционного эквайринга — 0,3% от суммы, но не более 1500 рублей за платеж, а переводы между юрлицами — 15 рублей. Для граждан переводы в цифровых рублях бесплатны, а средства хранятся на платформе ЦБ, что гарантирует защиту при банкротстве банка.
«Ключевой риск — низкий спрос со стороны населения: без массового принятия цифровой рубль не реализует заложенный потенциал, но мы закладываем инфраструктуру уже сейчас, чтобы быть готовыми к масштабированию, — подчеркнул Кокорев. — Мы видим в цифровом рубле не только платежный инструмент, но и основу для инновационных клиентских сценариев и автоматизации расчетов».
4. Малый бизнес сбавляет активность
Малый и микробизнес стал меньше инвестировать. Предприниматель не понимает, как отобьет вложения в условиях дорогих денег и неопределенности. Участники круглого стола отметили, что малый бизнес не готов вкладываться в развитие без четкого горизонта. Выживают те, кто работает с крупными промышленными или оборонными предприятиями; остальные максимально осторожны.
Гарантийные фонды фиксируют рост обращений, и господдержка продолжается по всем доступным каналам, в частности, в Алтайском фонде МСП.
При этом сами компании, добавила Ирина Бубенко, предпочитают работать с несколькими банками, чтобы диверсифицировать риски, создавать конкуренцию и получать лучшие условия финансирования и получения банковских продуктов. Конечно, цена остается важнейшим фактором, но далеко не единственным. Компании все больше смотрят на надежность и достаточность капитала банков, которая показывает, сможет ли банк быть стратегическим партнером на постоянной основе.
Кроме того, на первый план выходит гибкость банка, его готовность быстро реагировать на изменения, скорость принятия решений и, что очень важно, удобство клиентского пути. Банк сейчас должен быть не просто кредитором, а партнером, который предлагает комплексное решение. Также по-прежнему меняется платежная дисциплина контрагентов, что вынуждает компании пересматривать сроки оплаты и искать новые продукты для оперативной корректировки платежей.
Еще один тренд — ИИ-сервисы как отдельный продукт для бизнеса. Банки все активнее выступают поставщиками готовых решений на базе искусственного интеллекта — прежде всего для компаний, у которых нет возможности оперативно разрабатывать и внедрять такие инструменты самостоятельно.
«Банки на базе искусственного интеллекта предлагают компаниям готовые сервисы, применение которых поможет бизнесу повысить свою эффективность. Первый эффект — оптимизация процессов. Второй — компенсация дефицита кадров за счет замещения. Третий — оптимизация затрат и, как следствие, экономия ресурсов», — отметила Ирина Бубенко.
На рост интереса к ИИ отвечает и Сбербанк. Иван Шешиков, управляющий Алтайским отделением Сбера, напомнил, что участвуя в реализации значимых социальных инициатив на территории Алтайского края и Республики Алтай, банк уделяет время обучению бизнеса и молодежи. «С начала года мы провели для крупного бизнеса и госучреждений более шестидесяти мероприятий по применению ИИ. В двух регионах нашими сотрудниками регулярно проводятся уроки цифры и финансовой безопасности для школьников и студентов», — рассказал эксперт.
5. Население продолжает выбирать сберегательную модель
Пока бизнес осторожничает с инвестициями, жители Алтайского края голосуют рублем за сбережения. Люди откладывают крупные покупки и несут деньги в депозиты, которые при высокой ставке остаются привлекательным инструментом. Это меняет работу банков: конкуренция за пассивы растет, а маржа сжимается.
По словам Дмитрия Горбунова, управляющего ВТБ в Алтайском крае и Республике Алтай, ключевая ставка пока остается в двузначных значениях, и это позволяет предлагать клиентам доходность по накопительным продуктам. При принятии решения о размещении средств именно процентная доходность остается одним из основных факторов для клиентов, которые внимательно сравнивают предложения банков и оценивают сроки размещения. Меняется структура пассивов: во второй половине года клиенты стали чаще выбирать более длинные депозиты — от шести до двенадцати месяцев, чтобы зафиксировать двузначную доходность.
«Один из заметных трендов второго полугодия — перераспределение вкладчиками средств в пользу накопительных счетов. Именно на них сейчас приходится почти весь прирост рынка сбережений, — рассказал Горбунов. — Если говорить о сегменте состоятельных клиентов, то основная часть средств по-прежнему размещена в классических сберегательных инструментах — вкладах, накопительных и текущих счетах: в ВТБ на них приходится две трети портфеля. Доля инвестиционных и страховых продуктов выросла до 36%. Дальнейшая динамика будет зависеть от траектории ключевой ставки: при ее снижении интерес к инвестиционным инструментам может вырасти, тогда как вклады останутся инструментом для сохранения капитала. Аналитики ВТБ ожидают среднюю ключевую ставку ЦБ РФ в 2027 году на уровне 13,5% и 13% к концу года».


